Escolher o regime tributário é como escolher a forma de pagar a conta em um restaurante: você pode pagar um prato fixo, dividir por consumo ou detalhar item por item. A empresa também tem formas diferentes de calcular seus impostos. Esta explicação é geral e serve apenas para orientar a conversa com um contador.
O que é regime tributário
Regime tributário é o conjunto de regras que define como a empresa calcula e paga seus impostos sobre faturamento e lucro. A escolha impacta o valor pago, a quantidade de obrigações e até a rotina administrativa.
Nem toda empresa pode escolher livremente, pois há limites de faturamento e restrições por atividade. Por isso, a decisão deve ser analisada caso a caso, de preferência antes de abrir a empresa.
Simples Nacional: o prato executivo
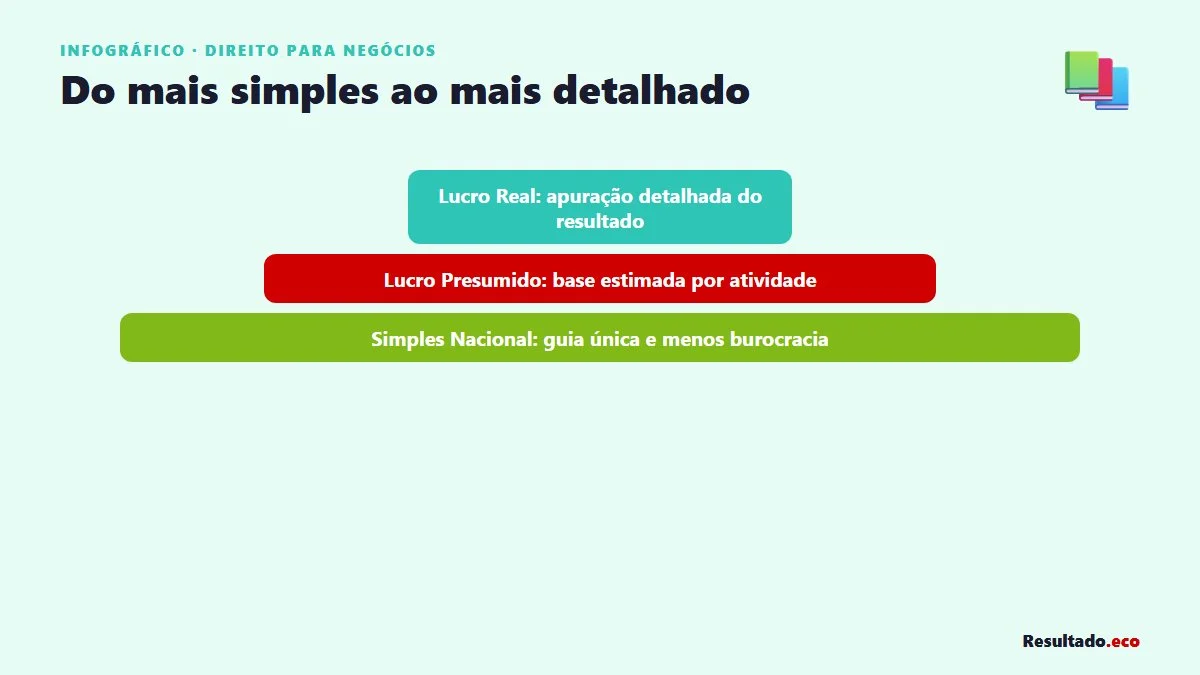
O Simples Nacional é um regime simplificado, voltado para pequenas empresas, que reúne vários tributos em uma guia única. Funciona como o prato executivo: um preço combinado, com menos escolhas e menos burocracia.
Há faixas de faturamento e alíquotas diferentes conforme a atividade, e nem todo negócio pode optar por ele. O contador consegue simular quanto a empresa pagaria nesse regime.
Um detalhe útil é que, no Simples, a alíquota efetiva costuma variar conforme o faturamento acumulado dos últimos meses. Isso significa que o custo percentual muda ao longo do tempo, e o contador pode ajudar a prever esse movimento.
- Guia única de impostos
- Faixas de faturamento
- Regras diferentes por atividade
- Menos obrigações do que outros regimes
Lucro Presumido: o rodízio com preço estimado
No Lucro Presumido, a lei presume uma margem de lucro conforme a atividade e aplica os impostos sobre essa base. É como um rodízio em que o preço é calculado por uma estimativa, e não pelo que cada pessoa realmente comeu.
Pode ser vantajoso para empresas com margem real maior que a presumida, e desvantajoso no caso contrário. Também exige mais obrigações acessórias do que o Simples.
Em termos de rotina, quanto mais detalhado o regime, maior costuma ser a necessidade de controles internos, como contabilidade completa e conciliações. Pergunte ao contador quais serão as tarefas extras da equipe em cada opção.
Lucro Real: a conta detalhada
No Lucro Real, os impostos são calculados sobre o lucro efetivamente apurado, com base na contabilidade. É a conta detalhada, em que cada item é registrado e conferido.
É um regime mais completo e trabalhoso, exigido de certas empresas e opcional para outras. Pode ser interessante quando a margem é baixa ou há prejuízo, mas depende de contabilidade bem-feita.
Como decidir sem se perder
A escolha depende de faturamento, atividade, margem de lucro, custos e planos de crescimento. Simulações com números reais ajudam a comparar o total de impostos e a carga de trabalho em cada cenário.
Reveja o regime periodicamente, pois o negócio muda. Converse com o contador pelo menos uma vez ao ano e antes de qualquer mudança grande, como contratar muita gente ou ampliar as vendas.
Um exercício simples é pedir ao contador três simulações com o mesmo faturamento e custos, uma em cada regime possível. Compare o total de impostos, o tempo de trabalho e o nível de complexidade antes de decidir.
Perguntas para levar ao contador
Antes da reunião, anote suas dúvidas. Perguntas objetivas geram respostas mais úteis e economizam tempo de ambos. Leve também números reais de faturamento e custos dos últimos meses, mesmo que aproximados.
Pergunte, por exemplo, qual seria a diferença de imposto entre os regimes possíveis, quais obrigações extras existem em cada um e o que acontece se o faturamento crescer acima do esperado. Peça as respostas por escrito para consultar depois.
- Qual regime é permitido para minha atividade?
- Quanto pagaria em cada regime, com meus números?
- Quais obrigações acessórias terei?
- Quando devo rever essa escolha?
Nenhum regime é o melhor para todo mundo. A escolha certa nasce de números reais e de uma boa conversa com o contador, e deve ser revista sempre que o negócio mudar de tamanho ou de rumo.