
Planejar o futuro não é só juntar dinheiro, é proteger o que você já construiu. Um acidente, uma doença ou uma perda de renda podem desfazer anos de esforço se você não estiver preparado. Seguros e reservas funcionam como guarda-chuva: você espera não usar, mas fica feliz de tê-lo.
A lógica do seguro
Seguro é um acordo em que você paga um valor regular para que, se um evento previsto no contrato acontecer, a seguradora cubra o prejuízo. A ideia é transferir um risco grande e improvável para quem consegue diluí-lo entre muitos clientes. Para o segurado, o custo é pequeno comparado ao dano potencial.
Mas seguro só faz sentido quando cobre riscos que você não conseguiria bancar sozinho. Cobrir pequenos prejuízos costuma ser caro e pouco eficiente. Pergunte-se: se isso acontecesse, eu conseguiria pagar sem comprometer minha vida financeira?
Um bom ponto de partida é fazer um inventário do que poderia causar um grande desequilíbrio: perda de renda, internação, acidente com o carro, dano à casa. Para cada risco, pergunte qual a chance e qual o tamanho do prejuízo. Isso ajuda a priorizar onde a proteção faz mais diferença e onde basta a reserva.
Os principais tipos, em linhas gerais
Seguro de vida protege dependentes em caso de falecimento, e é mais relevante quando outras pessoas dependem da sua renda. Plano de saúde, embora não seja seguro no sentido estrito, cumpre papel semelhante de evitar gastos altos com tratamentos. Seguro residencial protege a casa e o conteúdo, e seguro de automóvel cobre danos e terceiros.
Há também seguros de proteção de renda e cobertura por invalidez ou doenças graves, que variam bastante. Cada produto tem exclusões, carências e limites. Leia as condições, pergunte o que não está coberto e compare com mais de uma empresa antes de contratar.
- Vida: para quem tem dependentes
- Saúde: evitar gastos altos inesperados
- Residencial e automóvel: proteger bens
- Renda ou invalidez: cobrir períodos sem trabalho
Reserva de emergência: o seguro que você mesmo constrói
Nem tudo precisa de seguro. A reserva de emergência cobre eventos pequenos e médios, como conserto de carro, troca de emprego ou uma despesa médica inesperada. Ela é a primeira linha de defesa, e os seguros são a segunda, para riscos grandes.
Quanto maior sua reserva, menos seguros você pode precisar para pequenos riscos. Mas para danos maiores, ela não basta. A combinação de reserva e proteção contratada é mais eficiente do que apostar só em uma delas. Ajuste de acordo com sua renda e sua família.

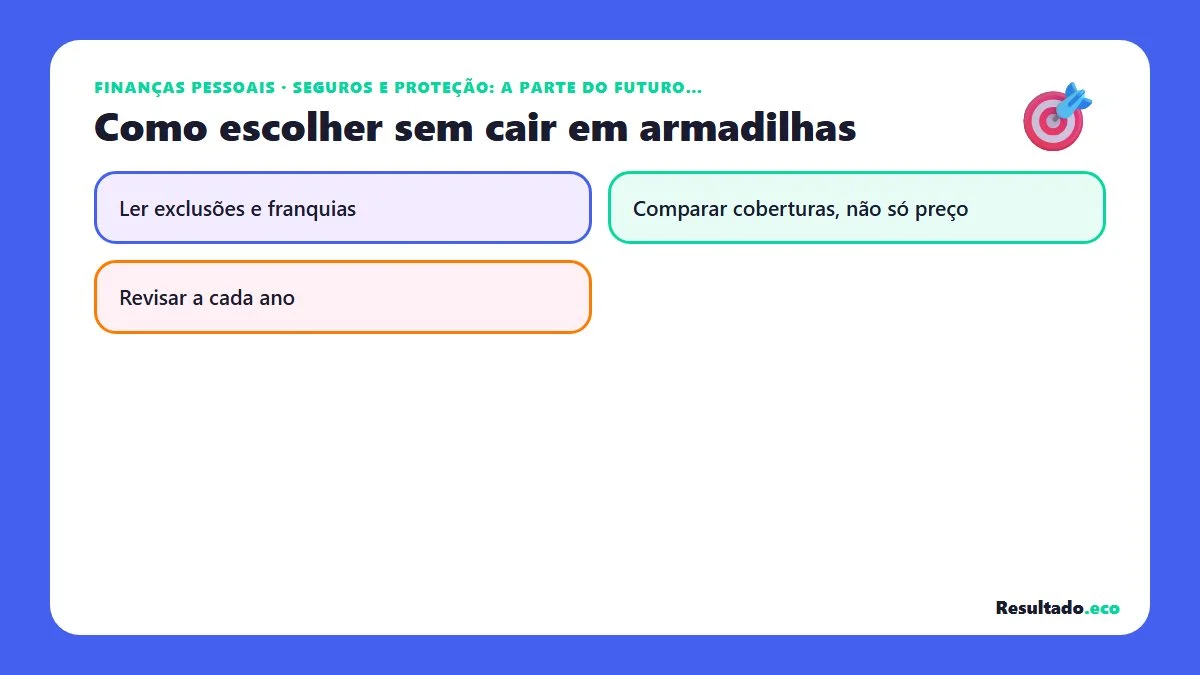
Como escolher sem cair em armadilhas
Desconfie de coberturas genéricas e de vendedores que pressionam. Peça a apólice completa e leia exclusões, franquias e prazos. Compare o preço pela cobertura, não pelo valor nominal. Seguro barato demais pode esconder limites que tornam a proteção ilusória.
Se possível, consulte um corretor independente ou um planejador financeiro. Eles podem comparar produtos e indicar o que faz sentido para o seu caso. E revise as apólices anualmente, pois sua vida muda: nascimento de filhos, mudança de casa e novas dívidas alteram a necessidade.
- Ler exclusões e franquias
- Comparar coberturas, não só preço
- Revisar a cada ano
Um exemplo fictício para fixar
Ricardo é o principal provedor de uma família com dois filhos. Percebeu que, se algo lhe acontecesse, a família teria dificuldades com a moradia e a escola. Com um profissional, calculou quanto de proteção seria razoável e escolheu uma cobertura compatível com o orçamento.
Os números do caso são inventados, mas o raciocínio vale: identificar quem depende de você, estimar o que precisaria ser coberto e comparar opções. Protegê-los é um ato de cuidado que não aparece no dia a dia, mas pesa no pior momento.
Proteger o patrimônio faz parte de construí-lo. Liste hoje quem depende da sua renda e que riscos você não conseguiria pagar sozinho, e leve a lista a um profissional.