
Em quase toda compra relevante surge a dúvida: parcelo ou pago à vista? A resposta depende de vários fatores, e não existe regra única. Mas existe uma forma organizada de pensar, que evita decisões por impulso. A seguir, um roteiro com perguntas e exemplos fictícios para ajudar a comparar as opções com clareza.
Pergunta 1: existe diferença de preço?
Algumas lojas oferecem desconto para pagamento à vista, outras cobram o mesmo valor em qualquer forma. Se o desconto existir, calcule quanto ele representa. Um desconto de 8%, por exemplo, em uma compra de R$ 1.000 significa R$ 80 de diferença, que pode ser maior que qualquer ganho que você teria com o dinheiro nesse intervalo.
Se não há diferença de preço e as parcelas são sem juros, o parcelamento pode permitir ficar com o dinheiro disponível por mais tempo. Mas ele também cria um compromisso futuro, e isso precisa caber no orçamento.
Pergunta 2: eu tenho o dinheiro agora?
Se você tem o valor guardado para essa compra, pagar à vista com desconto tende a ser interessante. Se o dinheiro vem da reserva de emergência, a conta muda: não se deve consumir a reserva por uma compra planejada. Nesse caso, avalie se vale esperar ou parcelar de maneira controlada.
Se você não tem o valor e a compra é essencial, o parcelamento pode ser necessário. Neste caso, compare o custo total e verifique se as parcelas cabem sem pressionar outras despesas.
- Dinheiro da meta própria: avalie pagar à vista
- Dinheiro da reserva: evite usar
- Sem o valor: compare o custo total do parcelamento
Pergunta 3: as parcelas cabem no futuro?
Some todas as parcelas que você já tem e adicione a nova. Esse total cabe em um percentual saudável da sua renda líquida? Muitas pessoas usam como referência um teto pessoal, para evitar o aperto. Se a nova parcela fizer você ultrapassar esse teto, repense a compra.
Lembre-se de que a renda pode mudar. Se há risco de redução de ganhos, as parcelas longas aumentam a vulnerabilidade. Prefira compromissos que terminem mais rápido quando houver incerteza.
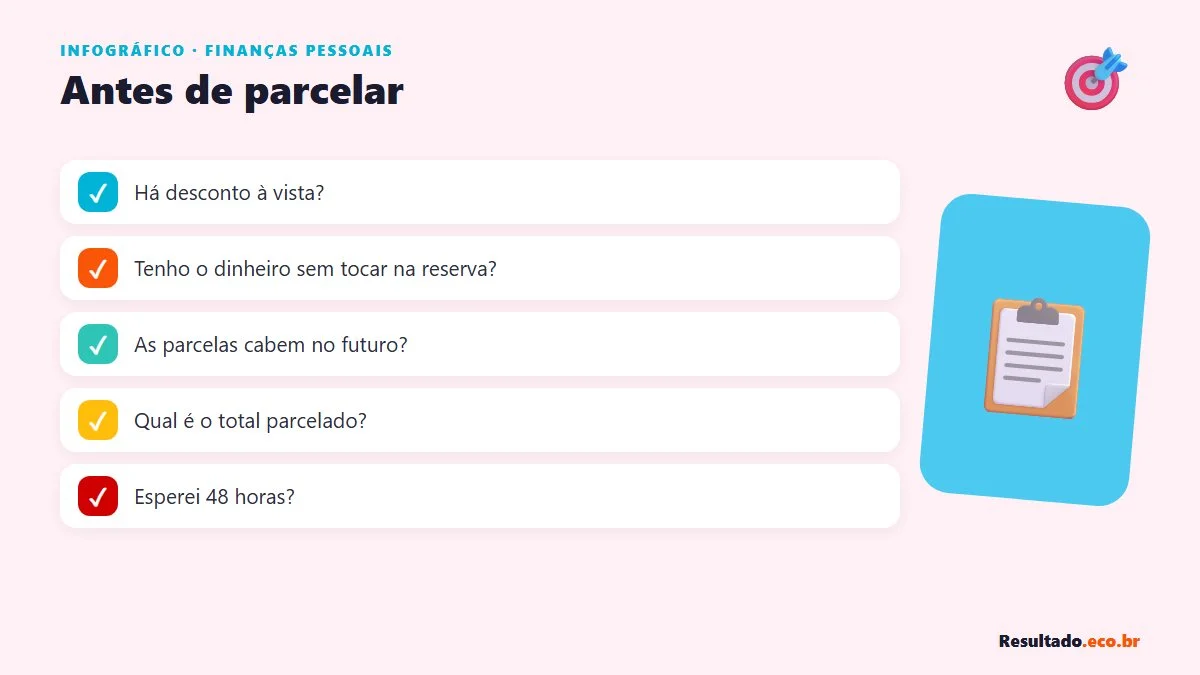
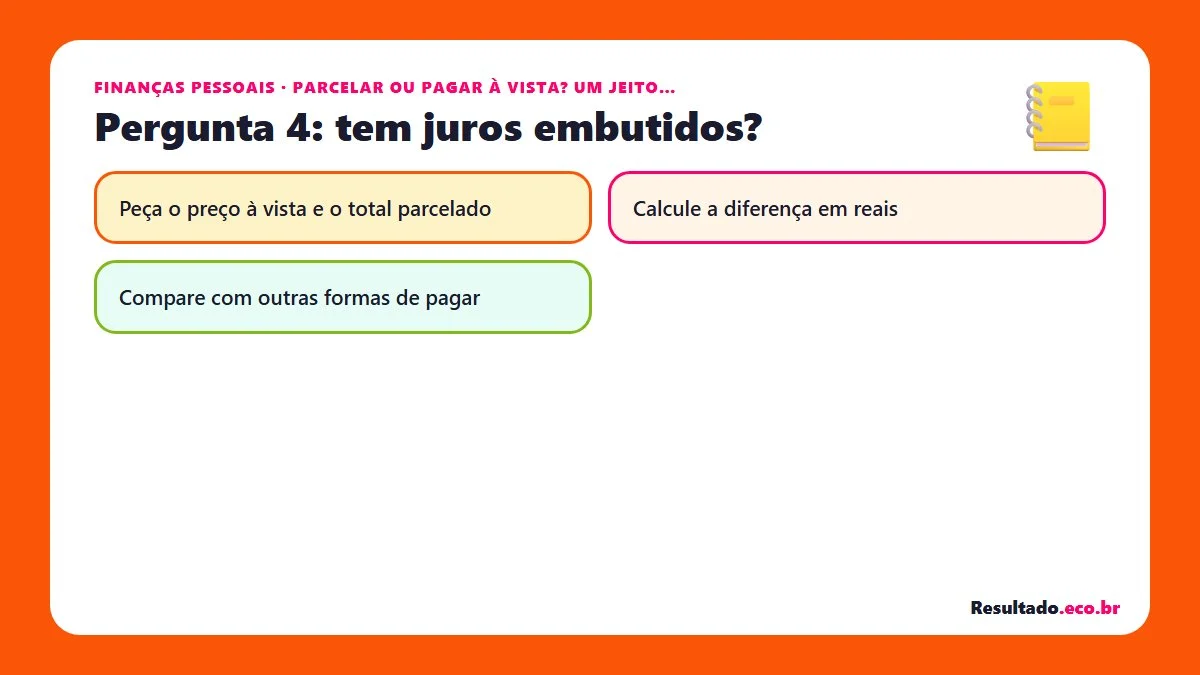
Pergunta 4: tem juros embutidos?
Compras 'em 12 vezes com entrada' ou 'parcelas fixas' podem ter juros que não aparecem claramente. Peça o valor total e compare com o preço à vista. A diferença entre os dois valores mostra o custo real do parcelamento.
Exemplo fictício: produto de R$ 1.200 à vista ou 12 parcelas de R$ 120. O total parcelado seria R$ 1.440, ou seja, R$ 240 a mais. Esse acréscimo representa o custo de financiar a compra e precisa ser comparado com outras alternativas.
- Peça o preço à vista e o total parcelado
- Calcule a diferença em reais
- Compare com outras formas de pagar
Pergunta 5: preciso mesmo disso agora?
Antes de qualquer cálculo, vale esperar 48 horas para compras não essenciais. Esse intervalo reduz decisões por impulso e ajuda a confirmar se o desejo permanece. Muitas vezes, depois desse tempo, a vontade passa ou a necessidade fica mais clara.
Se decidir comprar, registre a compra e as parcelas em sua lista de compromissos. Isso evita que o parcelamento caia no esquecimento e ajuda a manter a disciplina financeira. Quando houver dúvida, escreva as duas opções lado a lado em uma folha, com valor total, parcela mensal e data final. Ver os números lado a lado costuma tornar a escolha muito mais simples e racional, e reduz o arrependimento depois da compra.
Parcelar não é bom nem ruim por si só: depende do custo, do orçamento e da necessidade. Use as cinco perguntas antes da próxima compra relevante e escolha com clareza.