Muita gente olha o preço e o custo e pensa que sabe quanto lucra. Só que entre o preço e o lucro existem impostos, comissões, fretes e taxas que variam a cada venda. A margem de contribuição organiza esse caminho e mostra quanto cada produto realmente ajuda a pagar a estrutura da empresa.
O que é margem de contribuição
É o valor que sobra de cada venda depois de pagar tudo o que varia com ela: custo do produto, impostos sobre a venda, comissão, taxa de cartão e frete. Esse valor contribui para cobrir os custos fixos e, depois deles, gerar lucro.
Por isso ela é mais útil que a margem bruta para decisões de curto prazo, como aceitar um pedido especial ou montar uma promoção.
Imagine uma pequena confeitaria fictícia que vende bolos e salgados. O bolo deixa R$ 30 de contribuição e leva uma hora de produção, enquanto o salgado deixa R$ 3 e leva cinco minutos. Por hora de trabalho, o salgado rende R$ 36 e o bolo R$ 30, o que inverte a percepção inicial. Esse tipo de comparação muda a decisão sobre o que divulgar.
A conta com um exemplo fictício
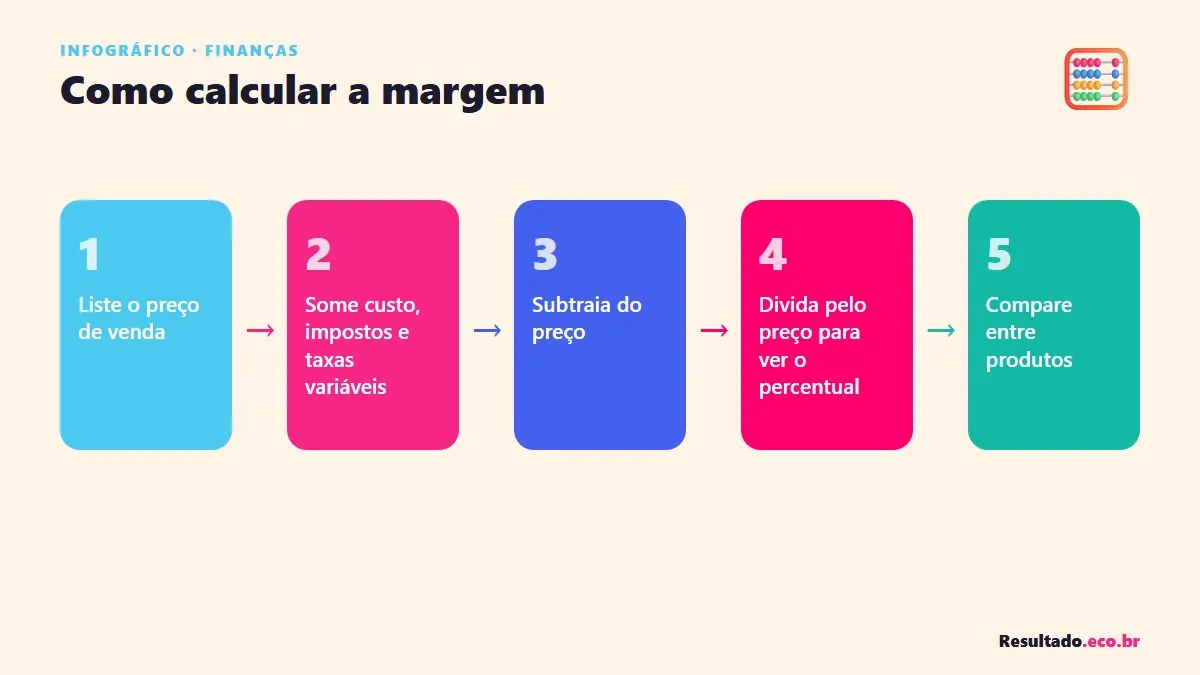
Um produto de exemplo é vendido a R$ 200. Ele custa R$ 80, tem R$ 20 de impostos, R$ 10 de comissão e R$ 6 de taxa de cartão. Somando, os custos variáveis são R$ 116 e a margem de contribuição é R$ 84, ou 42% do preço.
Esses R$ 84 são o que cada unidade vendida deixa para pagar aluguel, salários da estrutura e lucro. Quanto mais unidades, mais rápido a empresa cobre o fixo.
- Preço de venda: R$ 200 (exemplo)
- Custo do produto: R$ 80
- Impostos, comissão e taxas: R$ 36
- Margem de contribuição: R$ 84, ou 42%
Usando a margem para precificar
Se você sabe a margem de contribuição desejada, pode trabalhar de trás para frente. Defina quanto precisa sobrar por unidade e some os custos variáveis para chegar ao preço mínimo. Assim, o desconto deixa de ser chute e passa a ter um limite claro.
Antes de dar um desconto de 10% em um produto de margem 42%, calcule quanto a margem cai e quantas unidades a mais seriam necessárias para compensar. Muitas vezes o número surpreende.
Lembre que a margem de contribuição não é o lucro final. Ela precisa cobrir os custos fixos, e só o que sobrar depois disso é lucro. Por isso, acompanhe também o total de contribuição do mês em relação ao custo fixo.
Comparando produtos e serviços
Dois itens com o mesmo preço podem deixar margens muito diferentes. Se um deles consome muito tempo da equipe, a margem por hora de trabalho pode ser baixa, mesmo que a margem percentual seja boa. Considere o recurso mais escasso, que pode ser horas, espaço ou capital.
Em empresas de serviço, divida a margem pelo tempo gasto para descobrir qual atividade rende mais por hora.
Erros frequentes
O erro clássico é esquecer custos variáveis pequenos, como embalagem, taxa de plataforma ou devolução. Somados, eles reduzem bastante a margem. Outro erro é incluir custos fixos no cálculo, o que mistura conceitos e confunde a análise.
Revise a ficha de custos a cada reajuste de fornecedor e a cada mudança de imposto ou taxa, para que a margem reflita a realidade.
- Esquecer embalagem, frete e taxas
- Misturar custos fixos com variáveis
- Não atualizar após reajustes
- Ignorar devoluções e trocas

Rotina sugerida
Monte uma tabela com os produtos principais, o preço, os custos variáveis e a margem em reais e percentual. Ordene do maior para o menor e use a lista para decidir onde investir em divulgação. Revise a tabela a cada trimestre.
Compartilhe a lista com vendedores e atendentes, para que saibam quais produtos merecem prioridade e quais descontos são seguros.
A margem de contribuição é uma bússola simples para decidir preços, descontos e prioridades. Calcule-a para os cinco produtos mais vendidos e veja se algum deles não contribui como você imaginava. Uma conta de 15 minutos pode mudar a estratégia do mês.