Se você já percebeu que o carrinho do mercado está mais caro do que há alguns anos, sentiu a inflação na pele. Entender o fenômeno é essencial para planejar o futuro, porque o dinheiro parado perde poder de compra mesmo sem ninguém roubá-lo.
O que é inflação, em palavras simples
Inflação é o aumento geral e contínuo dos preços. Quando ela existe, a mesma quantidade de dinheiro compra menos coisas ao longo do tempo. É por isso que, na casa dos seus pais, um valor que parecia grande hoje parece pequeno. A moeda é a mesma, mas o poder de compra mudou.
Existem índices oficiais que acompanham a variação dos preços, calculados por institutos de pesquisa. Eles medem cestas de produtos e servem de referência para reajustes de aluguéis, contratos e salários. Consulte o índice atualizado nas fontes oficiais, em vez de confiar em números soltos.
Um exemplo fictício para sentir o efeito
Imagine uma cesta de compras que custa R$ 500 hoje. Se os preços subirem em média um pouco a cada ano, daqui a dez anos a mesma cesta custará bem mais. Esses números são apenas ilustração, mas mostram por que guardar dinheiro sem nenhum rendimento pode significar perder o que ele compra.
Isso não quer dizer que você deve correr atrás de ganhos arriscados. Quer dizer que, em planos de longo prazo, é preciso considerar que os custos vão subir e que a renda e o patrimônio precisam acompanhar. Planejar sem inflação é ilusão confortável.
- Preços sobem, poder de compra cai
- Dinheiro parado perde valor real
- Planos de longo prazo precisam considerá-la
Como a inflação afeta cada objetivo
Para a aposentadoria, a inflação significa que o custo de vida daqui a trinta anos será bem maior do que o de hoje. Por isso, calcular o futuro com valores de hoje subestima a necessidade. Alguns profissionais trabalham com valores corrigidos, e vale pedir que mostrem as premissas.
Para compras de curto prazo, a inflação pode premiar quem decide cedo, em itens que sobem de preço, e punir quem adia indefinidamente. Mas não corra para comprar por medo: a decisão deve partir da necessidade e do orçamento, e não do pânico.
Estratégias gerais para proteger o poder de compra
Uma estratégia é buscar aumento de renda ao menos igual à inflação, por meio de negociação salarial, requalificação ou renda extra. Outra é, em investimentos, entender se o retorno busca acompanhar os preços. Existem produtos com essa proposta, mas cada um tem riscos e custos, então peça orientação profissional.
Também ajuda reduzir despesas que crescem sem agregar valor, como assinaturas e taxas. Revisar contratos anualmente, renegociando planos e seguros, protege o orçamento. E, claro, manter a reserva de emergência em lugar adequado, com liquidez e segurança.
- Negociar renda ao menos igual aos preços
- Revisar contratos todo ano
- Escolher investimentos com ajuda profissional
Hábitos para viver com a inflação
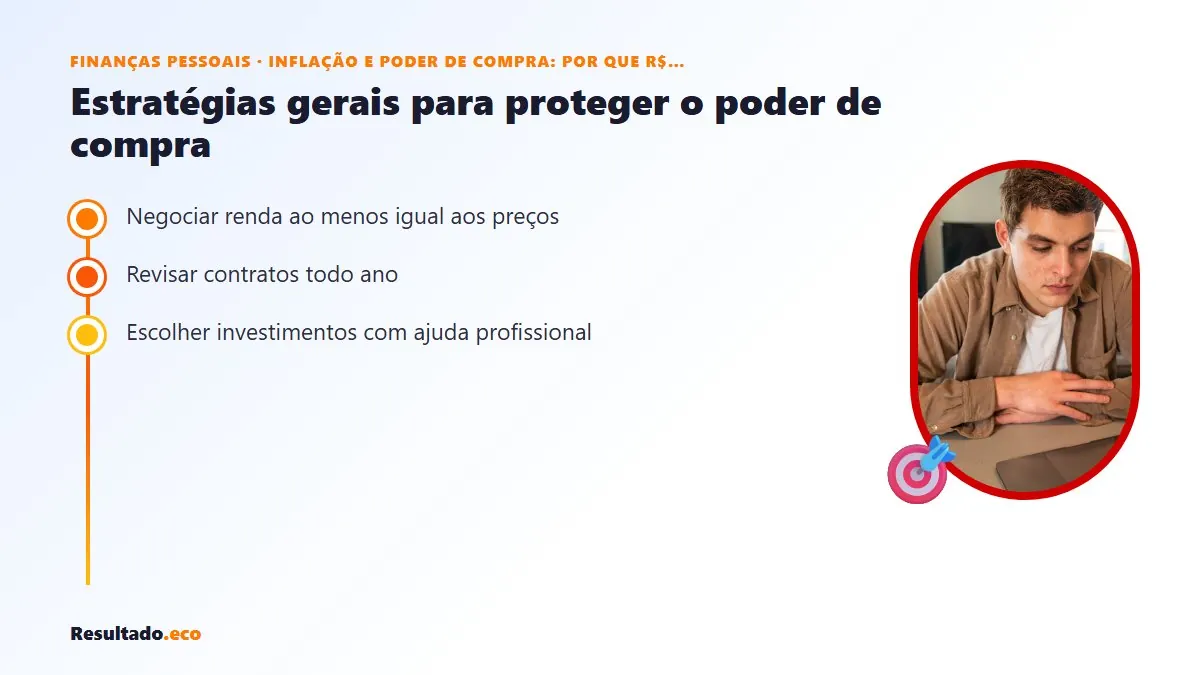
Registre seus preços de referência: quanto custava a feira, o combustível, o aluguel. Quando você anota, percebe a variação real do seu bolso, que pode ser diferente da média oficial. Esse hábito também ajuda a comparar fornecedores e achar economia.
Converse com a família sobre prioridades. Em períodos de alta, saber o que é essencial e o que é negociável evita choques. E mantenha foco no longo prazo: a inflação é um fator que se gerencia, e não um motivo para paralisia.
Uma maneira simples de acompanhar é montar uma lista com dez itens que você compra com frequência e anotar o preço a cada dois ou três meses. Em pouco tempo, você terá um índice pessoal, mais fiel à sua realidade do que a média nacional. Esse exercício também ajuda a identificar onde a economia é possível.
A inflação é silenciosa, mas previsível o suficiente para entrar no seu plano. Revise seus objetivos usando valores corrigidos e peça a ajuda de um profissional para ajustar as premissas.