Atenção: Marina é uma personagem fictícia, e os números abaixo foram inventados apenas para ilustrar um raciocínio. Ela é analista administrativa, tem 29 anos e chegou a um ponto em que a fatura do cartão e o cheque especial consumiam grande parte do salário. O que ela fez, passo a passo, pode servir de inspiração para quem está em situação semelhante.
O ponto de partida
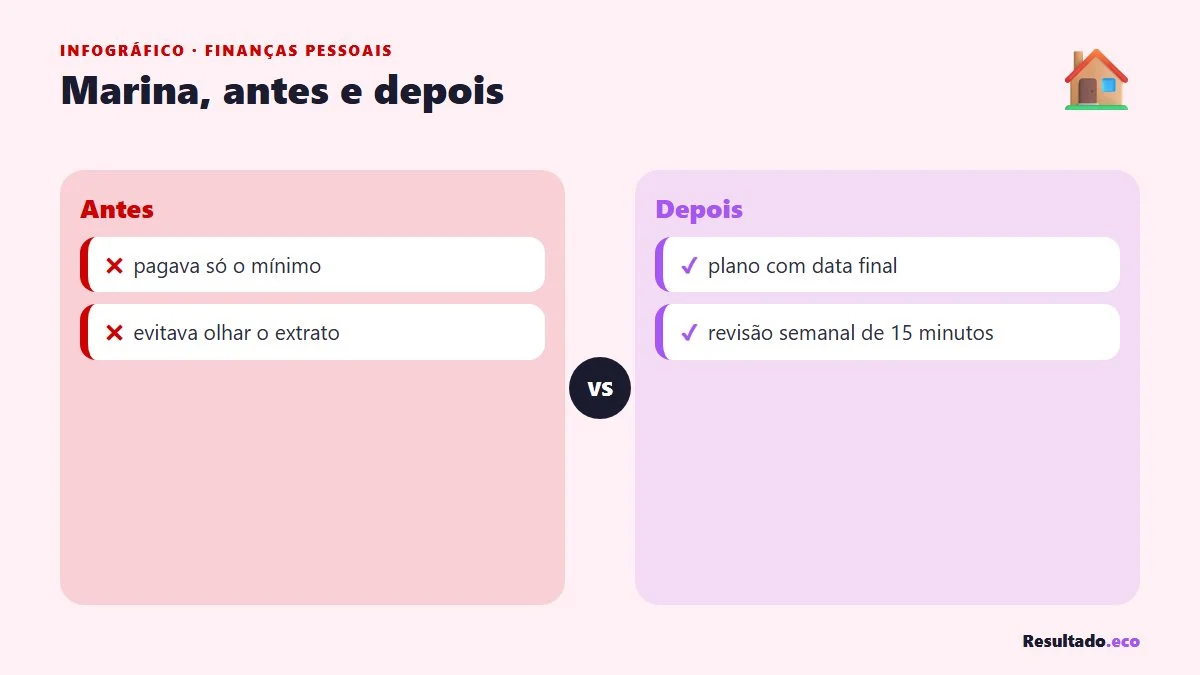
Marina ganhava R$ 3.800 líquidos por mês. Tinha uma dívida de cartão de R$ 4.500, um cheque especial de R$ 1.200 e uma parcela de R$ 350 de um celular novo. Todo mês pagava o mínimo e se sentia sempre atrasada. Evitava abrir o aplicativo do banco por medo do que veria.
O primeiro passo foi justamente enfrentar esse medo. Em uma noite, ela listou todas as dívidas, taxas e parcelas em uma folha. Ver o total, R$ 6.050 em dívidas sem contar o celular, foi doloroso, mas também a primeira vez em que sentiu que havia um problema com tamanho definido.
Passo 1: estancar o sangramento
Marina suspendeu o uso do cartão para compras novas e passou a usar o débito. Também cancelou três assinaturas que quase não usava e reduziu o delivery de cinco para duas vezes por semana. Essas medidas liberaram cerca de R$ 400 mensais, o que já era um bom começo.
Ela também decidiu não aceitar convites para compras parceladas durante o processo. Explicou aos amigos que estava em um período de organização. Para sua surpresa, a maioria entendeu e até a apoiou.
- Cartão suspenso para novas compras
- Três assinaturas canceladas
- Delivery reduzido
Passo 2: negociar e priorizar
Ela ligou para o banco e negociou o cheque especial, convertendo-o em um parcelamento com taxa menor. Em seguida, pediu uma proposta de quitação do cartão com desconto para pagamento parcelado. Anotou protocolos e pediu tudo por escrito antes de aceitar.
Com as novas parcelas, o gasto mensal com dívidas passou a ser de cerca de R$ 900, bem acima do mínimo anterior, mas com prazo final claro. Ver uma data de término trouxe alívio imediato e deu um objetivo concreto para os meses seguintes.
Passo 3: renda extra e disciplina
Marina aproveitou uma habilidade em planilhas para fazer pequenos trabalhos de organização para conhecidos nos fins de semana. A renda extra variava, e ela decidiu destinar integralmente esse valor ao pagamento adiantado das dívidas, começando pela de maior juros.
Todos os domingos, ela reservava 15 minutos para olhar o orçamento. Isso manteve o plano vivo. Quando um mês teve um imprevisto, ela ajustou em vez de desistir, o que fez toda a diferença no resultado.
O resultado depois de 10 meses
No décimo mês, todas as dívidas estavam quitadas. Ela ainda teve a surpresa de ver que o hábito de pagar parcelas altas havia se tornado rotina, e então passou a mandar o mesmo valor para uma reserva de emergência. Em poucos meses, já tinha o primeiro mês de despesas guardado.
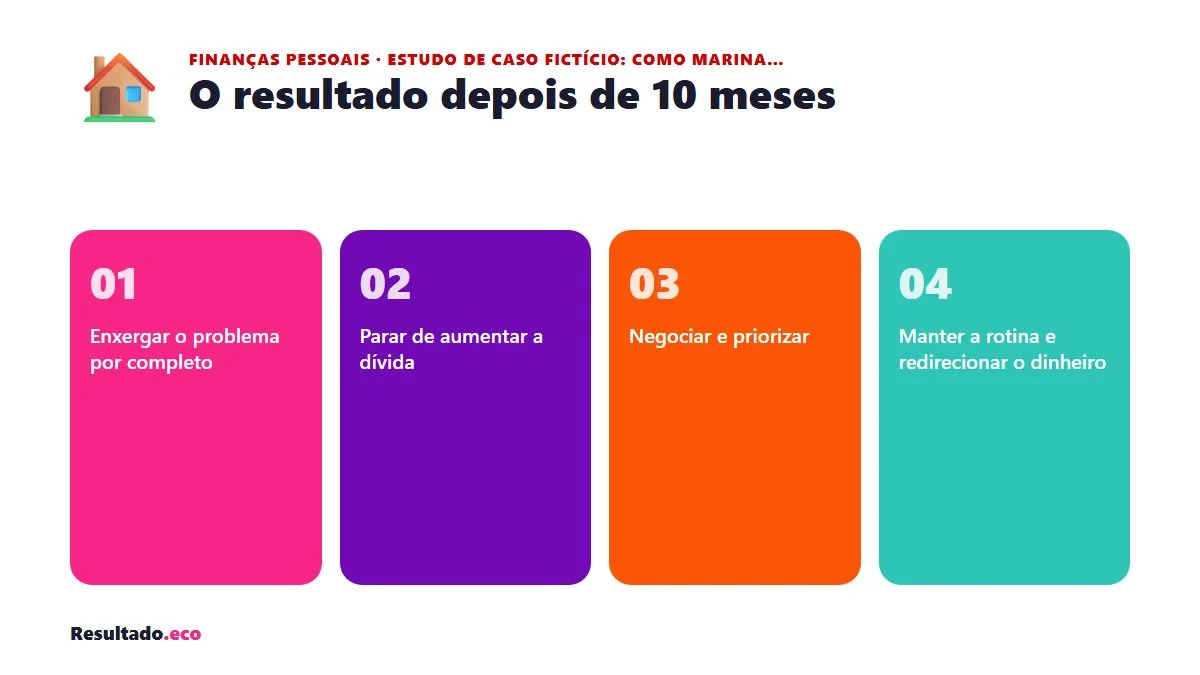
A lição do caso fictício não é a velocidade, e sim o método: enxergar a dívida, estancar novos gastos, negociar com informação, usar renda extra para acelerar e manter uma rotina de revisão. Cada pessoa terá um ritmo diferente.
- Enxergar o problema por completo
- Parar de aumentar a dívida
- Negociar e priorizar
- Manter a rotina e redirecionar o dinheiro
A história de Marina é inventada, mas o caminho é real: enxergar, estancar, negociar e manter a rotina. Se você está no vermelho, comece listando suas dívidas hoje, em uma folha de papel.