Muita gente abre um balanço patrimonial, vê duas colunas cheias de números e fecha o arquivo em seguida. A boa notícia é que a lógica é simples: o balanço é uma fotografia da empresa em um dia específico, mostrando o que ela tem, o que ela deve e o que sobra para os donos. Com três ideias na cabeça você já consegue ler o essencial.
A fotografia, não o filme
O balanço mostra a situação da empresa em uma data, geralmente o último dia do mês ou do ano. É diferente da DRE, que conta o que aconteceu durante um período, como um filme. No balanço você enxerga o saldo acumulado: quanto dinheiro está no banco, quanto os clientes ainda devem e quanto a empresa deve a fornecedores e bancos.
Pense no extrato de uma casa: o que existe na conta, no carro e no apartamento de um lado; as parcelas e dívidas do outro. O balanço faz o mesmo exercício para a empresa.
Ativo: o que a empresa tem e o que tem a receber
O ativo reúne bens e direitos. Bens são coisas como estoque, máquinas, veículos e computadores. Direitos são valores que a empresa ainda vai receber, como as vendas a prazo que o cliente ainda não pagou.
Os contadores separam o ativo em circulante, que tende a virar dinheiro em até doze meses, e não circulante, que fica mais tempo na empresa.
- Caixa e bancos: dinheiro disponível agora
- Contas a receber: vendas feitas e ainda não pagas
- Estoques: mercadorias ou materiais guardados
- Imobilizado: equipamentos, móveis, imóveis e veículos
Passivo: o que a empresa deve
O passivo são as obrigações: fornecedores a pagar, salários e encargos do mês, impostos, empréstimos e financiamentos. Assim como o ativo, ele se divide em curto prazo (vence em até um ano) e longo prazo.
Dívida não é sinônimo de problema. Uma empresa saudável pode ter passivo alto se o ativo e a geração de caixa sustentam esse nível. O ponto de atenção é quando as contas a pagar de curto prazo são muito maiores do que o dinheiro que deve entrar no mesmo período.
Patrimônio líquido: o que sobra para os donos
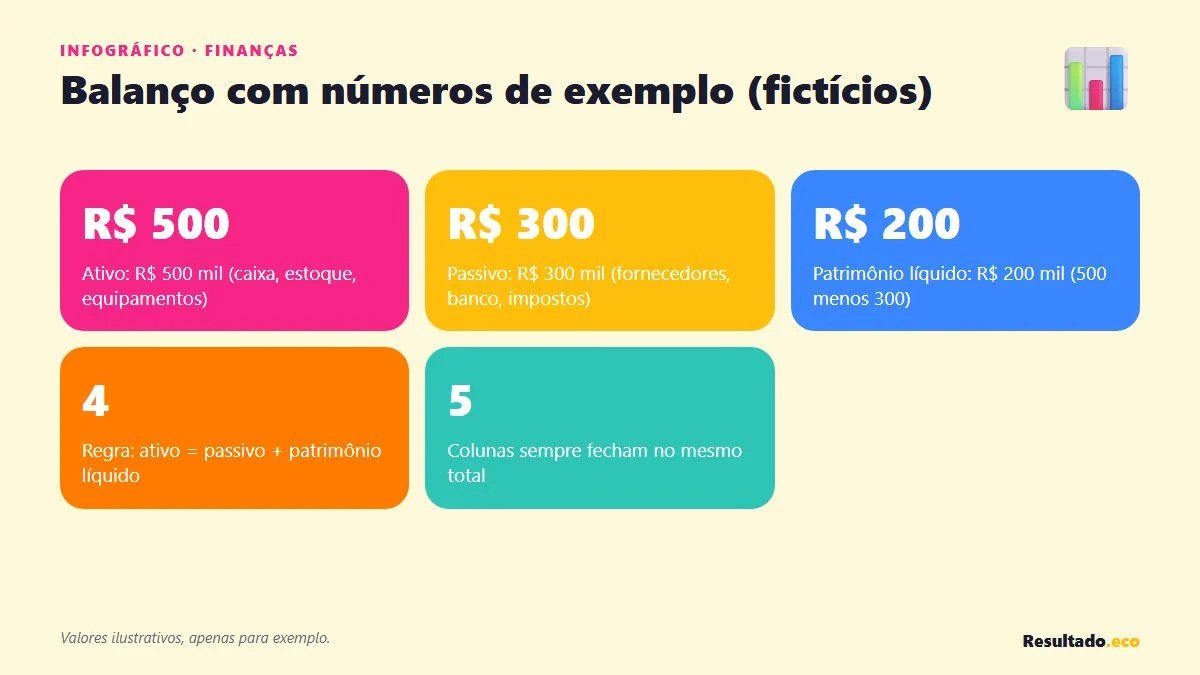
Se você somar tudo que a empresa tem (ativo) e subtrair tudo que ela deve (passivo), o resultado é o patrimônio líquido. É o capital que os sócios colocaram mais os lucros que ficaram na empresa ao longo do tempo.
Por isso vale a regra de ouro do balanço: ativo é igual a passivo mais patrimônio líquido. As duas colunas sempre fecham no mesmo total, porque cada real que a empresa tem veio de algum lugar: dívida ou dinheiro dos donos.
Três perguntas para ler um balanço em cinco minutos
Você não precisa de fórmulas complicadas para começar. Faça perguntas simples e olhe a tendência em relação ao mês ou ano anterior.
Se alguma resposta chamar a atenção, leve a dúvida ao financeiro ou ao contador. Eles gostam de explicar quando a pergunta é objetiva.
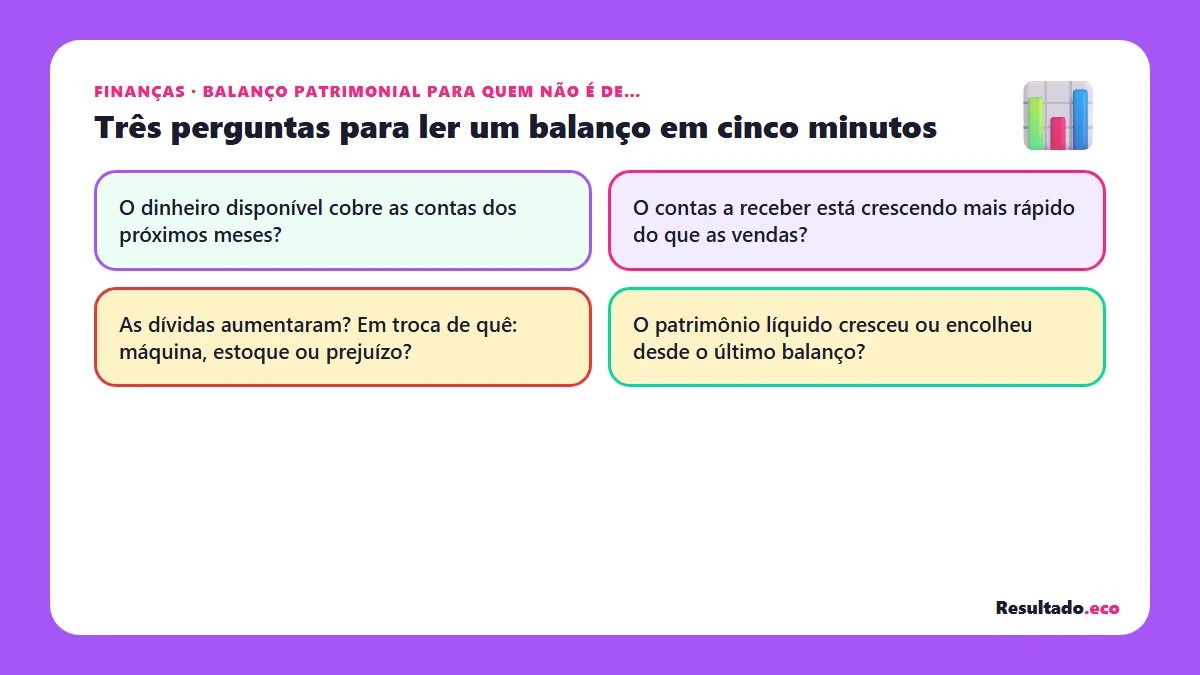
- O dinheiro disponível cobre as contas dos próximos meses?
- O contas a receber está crescendo mais rápido do que as vendas?
- As dívidas aumentaram? Em troca de quê: máquina, estoque ou prejuízo?
- O patrimônio líquido cresceu ou encolheu desde o último balanço?
O balanço deixa de assustar quando você lembra que ele responde a três perguntas: o que temos, o que devemos e o que sobra. Na próxima vez que receber um, escolha uma linha só, como contas a receber, compare com o mês anterior e anote uma dúvida para levar ao financeiro.