Quase todo mundo já viveu isso: o salário aumenta, mas, alguns meses depois, parece que nada mudou. Isso acontece porque os gastos tendem a subir junto com a renda, um fenômeno conhecido como inflação do estilo de vida. Não é pecado melhorar o padrão de vida, mas é importante decidir quanto do aumento vai para o presente e quanto vai para o futuro. Veja como organizar isso.
Por que o aumento some
O aumento de salário dá uma sensação de folga que leva a pequenas decisões: restaurantes melhores, um plano mais caro, uma compra parcelada. Cada decisão faz sentido sozinha, mas juntas consomem todo o ganho. O problema não está em nenhuma delas, e sim na ausência de um plano.
Outro fator é a comparação social. Ver amigos e colegas gastando mais pressiona a acompanhar. Ter clareza sobre os próprios objetivos ajuda a resistir ao impulso de imitar o consumo dos outros.
Antes de tudo: calcule o aumento líquido
O aumento anunciado costuma ser em valor bruto. O ganho real é menor, pois parte dele será descontada por impostos e contribuições, e a faixa de desconto pode mudar. Use o novo holerite para calcular a diferença exata no líquido.
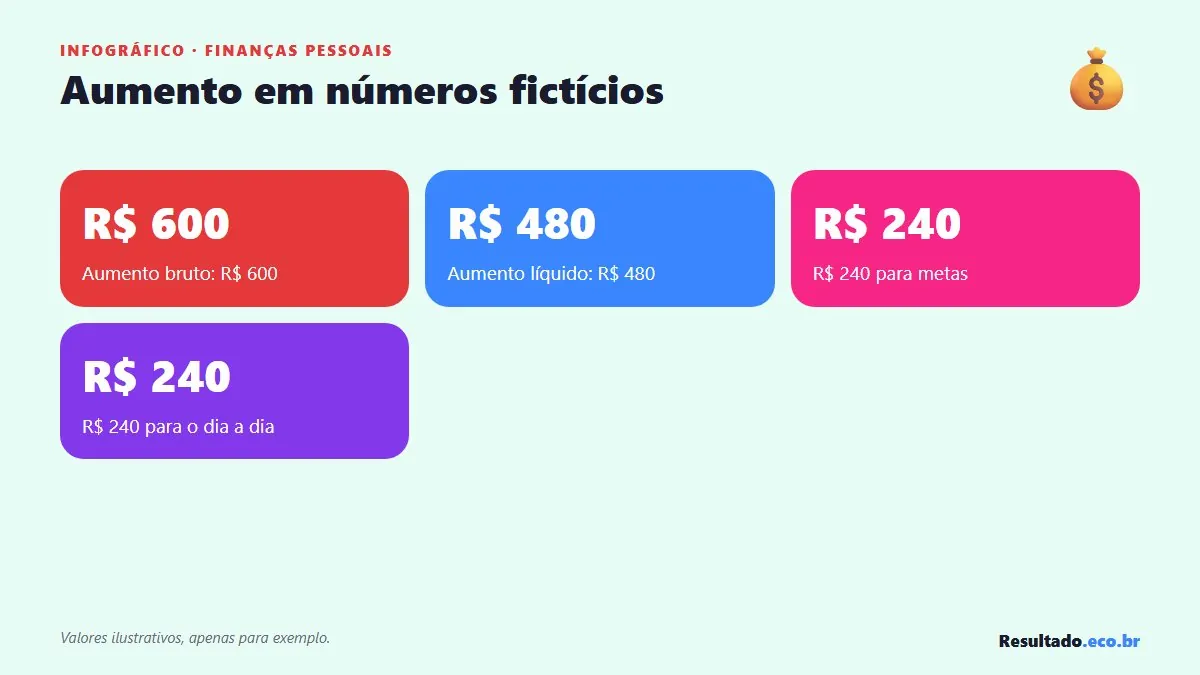
Exemplo fictício: um aumento bruto de R$ 600 pode representar um aumento líquido de R$ 480. É esse valor que você tem para distribuir. Calcular o número correto evita planos baseados em uma expectativa irreal.
- Compare o holerite antigo e o novo
- Calcule a diferença no líquido
- Planeje apenas com o valor líquido
A regra do meio a meio
Uma sugestão simples é destinar cerca de metade do aumento ao futuro e a outra metade ao presente. Metade para metas, reserva ou dívidas; metade para melhorar a qualidade de vida. Os percentuais são livres, o que importa é decidir antes de gastar.
Faça isso automaticamente, programando a transferência no primeiro mês após o aumento. Se você nunca teve o dinheiro na conta de uso diário, não sentirá falta dele, e ainda assim estará melhorando suas condições.
Escolha melhorias que realmente importam
Antes de aumentar o gasto, pergunte: o que, de fato, melhoraria meu dia a dia? Pode ser um serviço que economize tempo, um plano de saúde melhor, um curso ou um equipamento de trabalho. Escolher deliberadamente aumenta a satisfação e evita gastos dispersos.
Evite aumentar despesas fixas permanentes logo de cara. Prefira melhorias pontuais ou que possam ser revistas. Compromissos longos reduzem a flexibilidade se a renda mudar.
- Priorize o que traz valor duradouro
- Evite novas despesas fixas altas
- Teste antes de contratar por longos prazos
Revise em seis meses
Depois de alguns meses, avalie: o aumento está ajudando suas metas? As melhorias de padrão de vida trouxeram a satisfação esperada? O orçamento continua equilibrado? Esse momento é bom para ajustar os percentuais.
Compartilhe o plano com quem divide as finanças com você. Alinhar expectativas evita atritos e ajuda a manter o compromisso com as metas combinadas.
Quando o aumento vem em forma de bônus
Bônus e premiações são pontuais, e tratá-los como renda fixa leva a compromissos que não se sustentam. Uma boa prática é usar a maior parte do valor para metas e dívidas e reservar uma pequena parte para celebrar.
Se o bônus é recorrente, ainda assim evite aumentar despesas fixas com base nele. Planeje o orçamento com o salário fixo e trate o bônus como complemento, usando-o para objetivos que não pesem no dia a dia.
Um aumento de salário é uma oportunidade de mudar sua trajetória, não só seu padrão de consumo. Decida o destino do dinheiro antes que ele chegue e programe a primeira transferência.