Um número isolado diz pouco. Saber que as despesas com marketing foram R$ 30 mil só faz sentido ao comparar com o mês anterior ou com o mesmo mês do ano passado. A análise horizontal faz exatamente essa comparação, linha por linha.
A ideia em uma frase
A análise horizontal calcula a variação percentual de cada item entre dois períodos. Ela responde à pergunta: o que cresceu, o que caiu e em quanto? O foco está no movimento, e não no peso de cada item.
É uma das ferramentas mais simples de usar e mais úteis para detectar problemas cedo, pois destaca linhas que fogem do padrão.
Como calcular
Subtraia o valor do período anterior do valor atual, divida pelo valor anterior e multiplique por 100. Em um exemplo fictício, o aluguel passou de R$ 8.000 para R$ 8.800: a variação é de 10%. A receita passou de R$ 100.000 para R$ 105.000, crescimento de 5%.
Aqui já aparece uma informação útil: o aluguel cresceu mais rápido que a receita. Pode ter motivo, como reajuste contratual, mas vale confirmar se não há ineficiência.
- Variação = (atual menos anterior) dividido pelo anterior
- Multiplique por 100 para obter percentual
- Aplique em todas as linhas da DRE
- Marque as que cresceram mais que a receita
Que comparação escolher
Compare mês contra mês anterior para ver o ritmo recente, mas lembre da sazonalidade. Em um negócio que vende mais em dezembro, janeiro quase sempre cairá. Para neutralizar isso, compare com o mesmo mês do ano anterior.
Também é possível comparar o acumulado do ano com o acumulado do ano passado. Use mais de uma visão e, se os resultados contarem histórias diferentes, investigue antes de concluir.
Armadilhas comuns
Percentuais enormes sobre bases pequenas enganam. Uma despesa que foi de R$ 100 para R$ 300 cresceu 200%, mas pode ser irrelevante. Olhe sempre o valor em reais junto com o percentual.
Outra armadilha é ignorar eventos únicos. Uma venda extraordinária ou uma despesa não recorrente distorce a comparação, e vale anotar essas ocorrências para explicá-las depois.
Um caso fictício de ajuste
Em uma empresa de exemplo, o aluguel subiu 10% e a folha 12%, enquanto a receita cresceu 5%. A análise horizontal mostrou que a folha cresceu por contratações feitas antes de o volume de vendas aumentar. Com isso, a diretoria passou a vincular novas contratações a metas de receita.
Esse tipo de achado não exige planilhas sofisticadas, apenas disciplina de comparar e perguntar o porquê. A ferramenta mostra o caminho e a conversa com a equipe completa a explicação.
Perguntas que a análise deve provocar
Para cada variação relevante, faça três perguntas. Foi pontual ou vai se repetir? Está ligada ao volume de vendas ou ao preço? Alguém decidiu isso ou simplesmente aconteceu? As respostas separam ruído de tendência e evitam correções desnecessárias.
Quando a explicação for 'não sei', anote como pendência. Descobrir que ninguém sabe por que uma despesa dobrou já é um resultado valioso, pois mostra um ponto cego no controle.
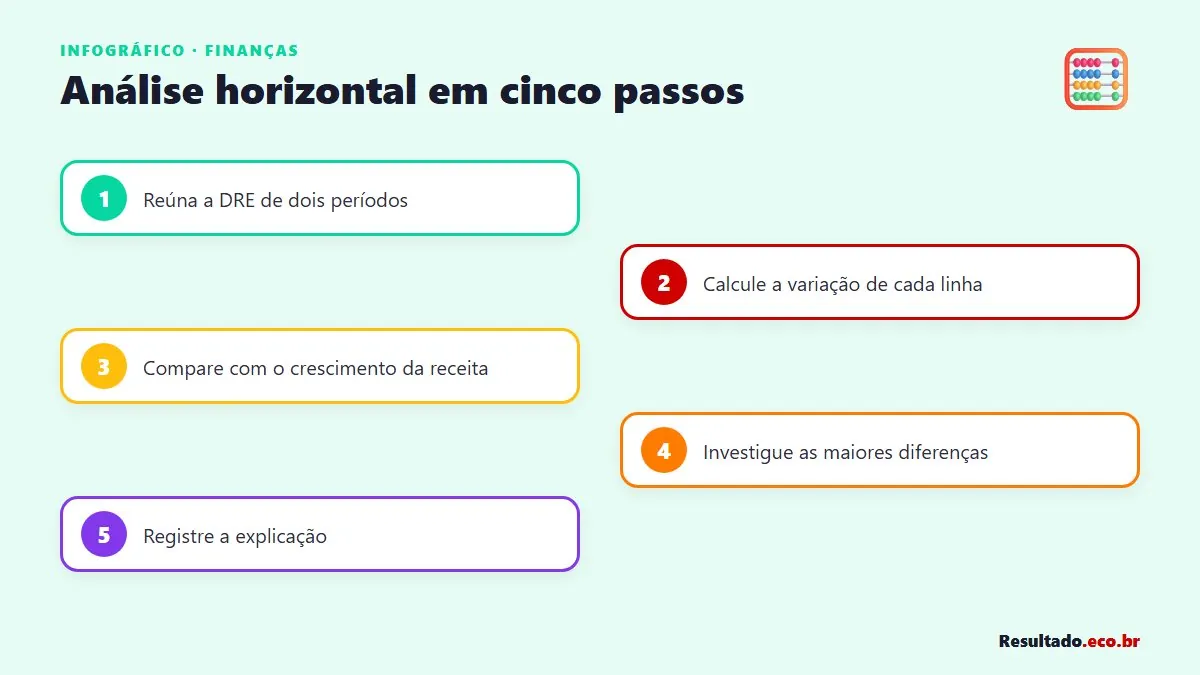
Monte uma planilha com colunas de mês atual, mês anterior, variação em reais e variação em percentual. Destaque em cor as linhas com variação maior que um limite que vocês definam, como 10%.
Na reunião mensal, discuta apenas as três maiores variações. Isso mantém o foco e evita transformar a análise em um relatório que ninguém lê.
- Colunas: atual, anterior, variação em R$ e em %
- Defina um limite de alerta
- Discuta só as três maiores variações
- Registre a explicação ao lado

A análise horizontal é o jeito mais rápido de transformar uma tabela parada em uma história. Pegue a DRE dos últimos dois meses, calcule as variações e circule o que cresceu mais que a receita. Essa lista é a pauta da sua próxima reunião.