Você vendeu 10 mil reais no cartão, mas o depósito foi menor, e em datas diferentes das que imaginava. Parte dessa diferença são taxas esperadas, parte pode ser erro, cobrança indevida ou venda não repassada. A conciliação de cartões mostra qual é qual.
Por que o valor não bate
Entre a venda e o depósito existem taxas da operadora, prazos de repasse, parcelamentos, antecipações, estornos e cancelamentos. Cada um mexe no valor ou na data do dinheiro.
Sem conferência, você acaba aceitando como normal algo que pode estar errado.
O que reunir antes de começar
A conciliação compara três fontes. Quanto mais organizadas estiverem, mais rápido o trabalho:
- Relatório de vendas do seu sistema ou caixa
- Extrato de vendas e repasses da operadora ou maquininha
- Extrato bancário com os créditos recebidos
- Contrato ou tabela de taxas vigentes
Passo a passo da conferência
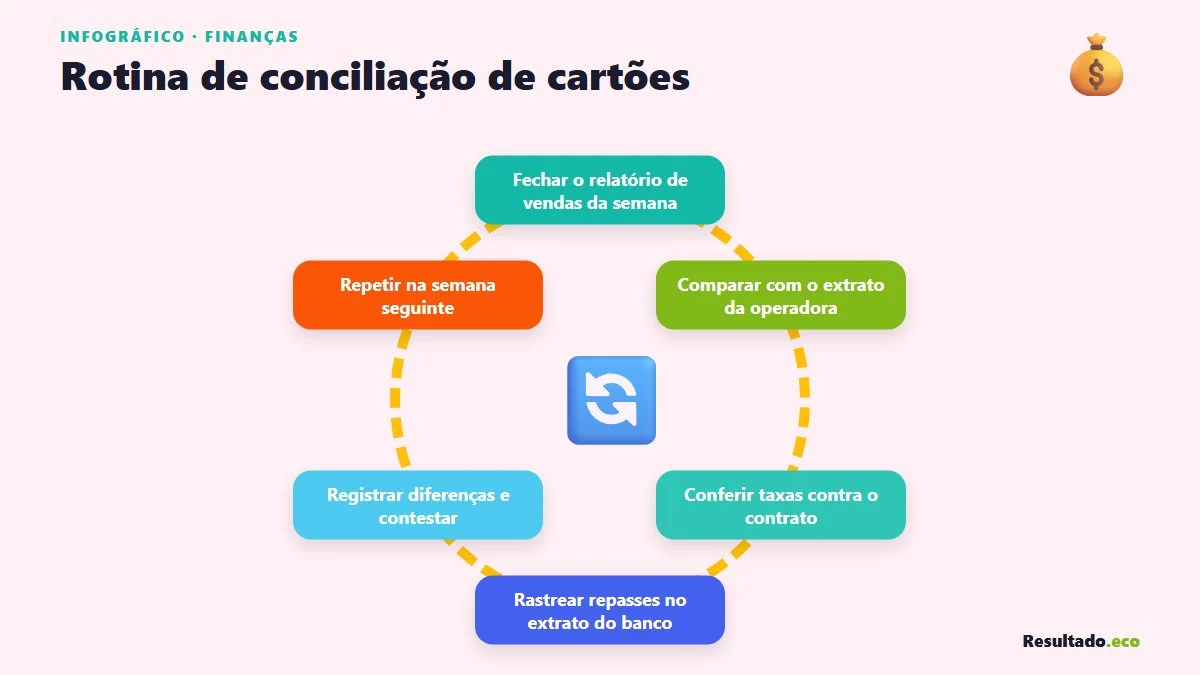
Primeiro, compare o total vendido no seu sistema com o total registrado pela operadora no período. Se for diferente, procure vendas que não passaram na máquina ou foram lançadas duas vezes.
Depois, confira as taxas cobradas contra o contrato. Divida o valor descontado pelo valor bruto e veja se o percentual faz sentido. Por fim, acompanhe cada repasse até cair no extrato bancário.
Exemplo fictício de diferença de taxa
Imagine uma loja que combinou 2% de taxa no débito, mas percebe que o desconto foi de 2,6% em algumas vendas. Em um mês com 20 mil reais no débito, a diferença seria de 120 reais, ou 1.440 por ano. É um valor pequeno por mês e relevante no ano.
Com a evidência em mãos, você contata a operadora e pede revisão ou, se for o caso, negocia uma nova tabela.
Parcelado e antecipação
Vendas parceladas entram aos poucos. Se você antecipa recebíveis, o custo dessa antecipação precisa aparecer como despesa financeira, e não ficar escondido dentro do valor líquido.
Registre as duas coisas separadas: valor bruto da venda e custo do cartão. Assim a margem real do produto aparece, e você sabe quanto a facilidade de pagamento custa para o negócio.
Dicas para reduzir o custo do cartão
Depois de conferir as cobranças, o passo seguinte é pensar no custo geral. Taxas negociadas há anos podem estar defasadas, e o mercado oferece alternativas. Compare propostas com atenção a prazos de recebimento, aluguel de máquina e custos escondidos.
Lembre-se de que a taxa mais baixa nem sempre é a melhor oferta. Um prazo de repasse mais longo pode custar caro ao seu caixa. Faça a conta completa, incluindo o efeito do prazo no fluxo de caixa antes de decidir.
- Comparar ao menos três propostas por escrito
- Pedir revisão das taxas após aumento de volume
- Avaliar o custo da antecipação de recebíveis
- Oferecer desconto para pagamento por Pix quando fizer sentido
- Revisar o contrato anualmente
Comece por uma semana de vendas e acompanhe cada centavo do começo ao fim. Mesmo uma só conferência já ensina onde estão os pontos cegos e quanto o cartão realmente custa para o seu negócio.