Juros simples são previsíveis. Juros compostos, não: eles incidem sobre os juros anteriores e crescem de forma acelerada. Na vida da empresa, essa bola de neve pode ser aliada num investimento ou vilã em um cartão de crédito empresarial ou em um limite de conta usado por muito tempo.
Simples versus compostos
No juro simples, a taxa incide sempre sobre o valor original. Em uma dívida de R$ 1.000 a 2% ao mês, você paga R$ 20 por mês, todo mês.
No juro composto, o juro do mês entra na base de cálculo do mês seguinte. No segundo mês, os 2% incidem sobre R$ 1.020. A diferença parece pequena no começo, mas se acumula.
A conta na prática (valores de exemplo)
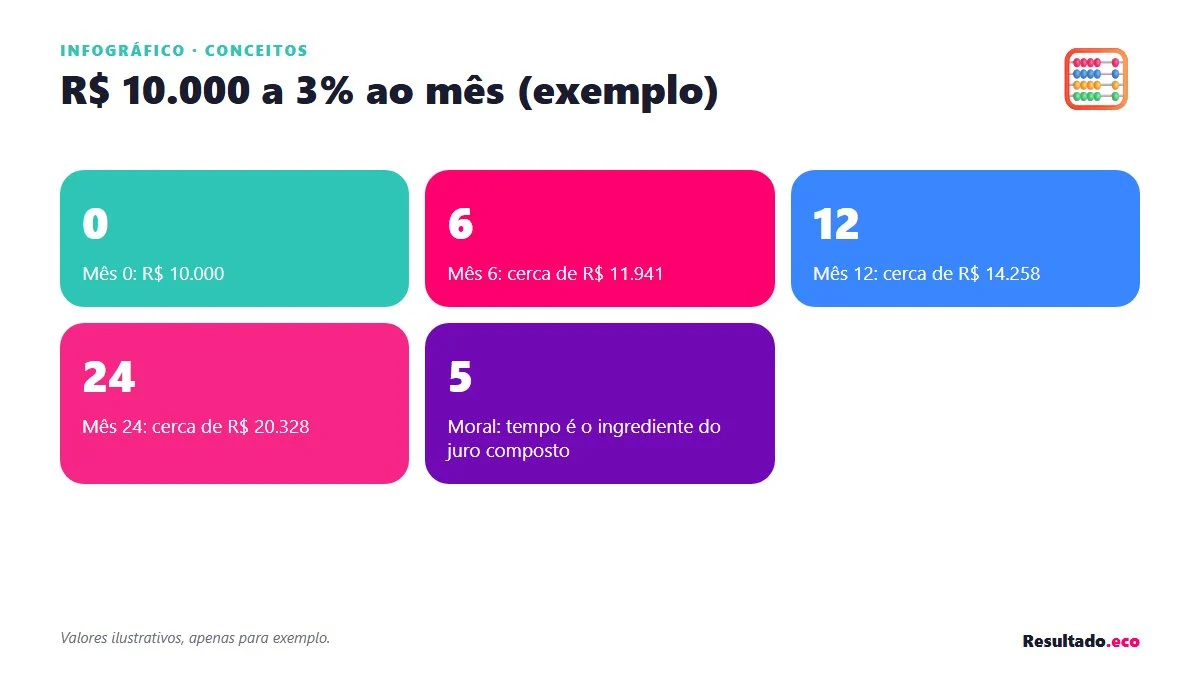
Suponha uma dívida de R$ 10.000 a 3% ao mês, sem pagamento algum. Em 12 meses, ela vira algo próximo de R$ 14.258. Em 24 meses, passa de R$ 20.000. A dívida dobra em cerca de dois anos.
A fórmula é simples: valor final = valor inicial x (1 + taxa) elevado ao número de períodos. Qualquer calculadora financeira ou planilha faz isso em segundos.
Quando ele joga contra
Os juros mais pesados costumam estar nas linhas mais fáceis de contratar: cheque especial, rotativo do cartão e antecipação sem planejamento. Elas resolvem o aperto de hoje e criam uma bola de neve para o futuro.
Atrasar impostos, fornecedores e contratos também gera encargos que se acumulam. O custo de um atraso curto parece baixo; o de um atraso recorrente pode comer a margem inteira.
- Dívida rotativa sem plano de quitação
- Pagar apenas o mínimo de cartão
- Usar limite de conta como capital de giro permanente
- Atrasar contas por falta de controle de caixa
Quando ele joga a favor
Do outro lado, o mesmo mecanismo faz o dinheiro aplicado render sobre o rendimento anterior. Uma reserva de caixa bem guardada cresce sozinha, ainda que devagar, e protege a empresa em meses fracos.
O mesmo vale para reinvestir lucros: se o dinheiro reinvestido gera retorno, esse retorno também gera retorno. Pequenas melhorias repetidas se acumulam ao longo dos anos.
Hábitos que domam a bola de neve
O primeiro passo é conhecer a taxa efetiva de cada dívida, não só o valor da parcela. O segundo é priorizar a quitação das mais caras. O terceiro é negociar: muitas vezes prazo e taxa são negociáveis.
Aplicações financeiras e investimentos envolvem riscos e características próprias. Para decidir onde guardar a reserva da empresa, converse com um profissional habilitado.
- Liste todas as dívidas com taxa mensal
- Quite primeiro as mais caras
- Negocie prazo e taxa antes de atrasar
- Mantenha uma reserva para imprevistos
Um mini roteiro de ação para esta semana
Comece listando todas as dívidas e aplicações da empresa, com a taxa mensal ao lado de cada uma. Depois, ordene da mais cara para a mais barata. Entre em contato com o banco ou fornecedor da dívida mais cara e peça uma proposta de renegociação ou de troca por uma linha com custo menor.
Por fim, defina um valor mensal, mesmo pequeno, para formar ou reforçar a reserva de caixa. A regularidade importa mais do que o tamanho do depósito, porque o tempo é o principal ingrediente dos juros compostos e transforma hábitos modestos em colchão de segurança.
Juros compostos não são bons nem maus: depende de qual lado da conta você está. Faça hoje uma lista das suas dívidas e aplicações, com as taxas ao lado. Só quem enxerga o efeito bola de neve consegue colocá-lo a favor.