
Em algum momento, quase toda pequena ou média empresa pensa em pedir crédito: para capital de giro, equipamento ou expansão. O problema é que propostas vêm com taxas, tarifas e prazos diferentes, o que dificulta a comparação. Um método simples evita decisões caras.

Para que você precisa do dinheiro
A primeira pergunta é a finalidade. Crédito para comprar uma máquina que aumenta a produção é diferente de crédito para cobrir um buraco de caixa recorrente. No primeiro caso, o dinheiro gera retorno; no segundo, pode apenas adiar um problema.
Defina quanto precisa, por quanto tempo e como a empresa vai pagar. Sem essas respostas, qualquer taxa parece razoável.
Vale lembrar que o crédito empresarial pode ser pedido de várias formas: pelo CNPJ, com garantia dos sócios ou com garantias específicas. Cada uma muda o custo e o risco. Conhecer as opções antes de procurar o banco dá poder de negociação.
Taxa de juros não é o custo total
A taxa nominal mostra apenas uma parte do custo. O número mais confiável para comparar é o Custo Efetivo Total, o CET, que soma juros, tarifas, seguros e impostos incluídos na operação.
Por lei, as instituições financeiras devem informar o CET. Peça sempre esse valor por escrito e compare propostas na mesma base, mensal com mensal ou anual com anual.
- Juros nominais da operação
- Tarifas de abertura e de cadastro
- Seguros embutidos na parcela
- Impostos sobre a operação
- Eventuais custos de garantia
Modalidades mais comuns
Existem linhas para diferentes necessidades. Algumas têm juros menores, mas exigem garantia; outras liberam rápido, porém custam mais.
Programas de bancos públicos e de fomento costumam ter condições especiais para pequenos negócios, e vale pesquisar se a sua empresa se encaixa.
- Capital de giro para despesas do dia a dia
- Financiamento de máquinas e equipamentos
- Antecipação de recebíveis
- Cheque especial empresarial, geralmente o mais caro
- Linhas com garantia de fundos ou de imóveis
Simule o peso da parcela
Imagine um empréstimo cuja parcela mensal seja de R$ 3.000, em uma empresa que sobra R$ 5.000 por mês depois das despesas. A parcela consumiria boa parte da folga. Os valores são só um exemplo, mas a lógica é útil: a parcela precisa caber no fluxo de caixa mesmo em meses mais fracos.
Faça também um cenário pessimista, com vendas menores, e veja se ainda é possível pagar.
Também confira se há carência no início do contrato, o que pode aliviar o caixa nos primeiros meses, mas deve ser considerada no custo total.
Negocie e documente
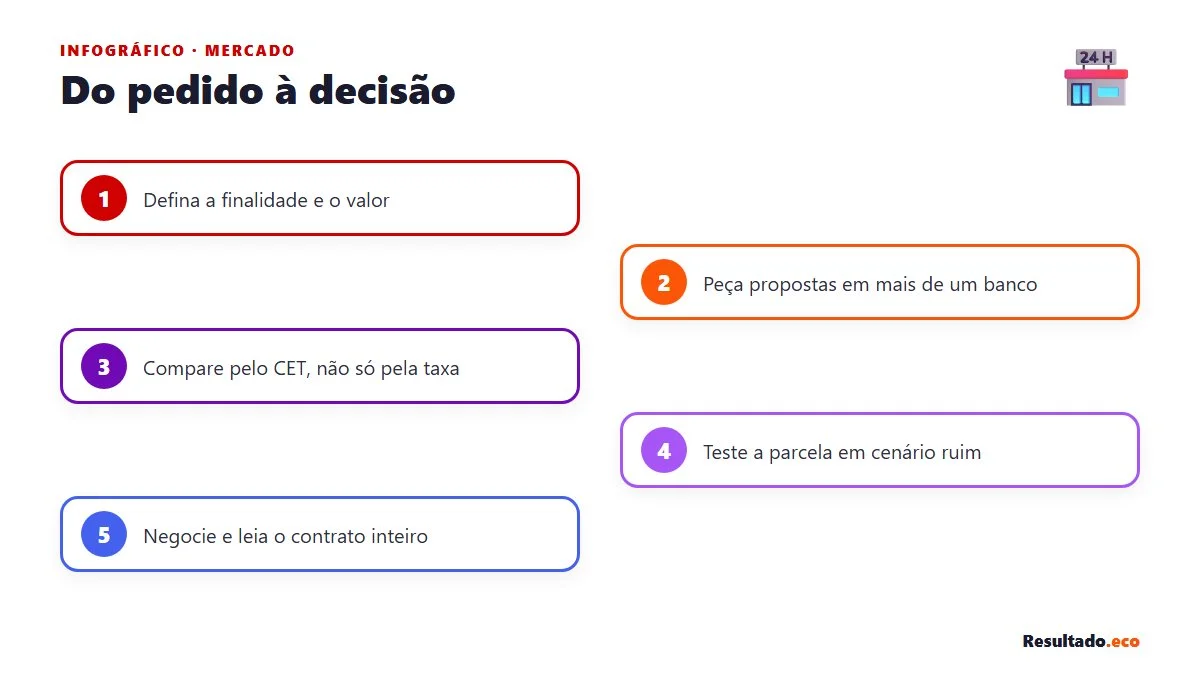
Mostrar organização financeira melhora a conversa com o banco. Balancetes em dia, fluxo de caixa e faturamento comprovado costumam ajudar a obter condições melhores. Peça propostas em mais de uma instituição e use uma como argumento na outra.
Sinais de alerta antes de contratar
Desconfie de propostas que prometem aprovação garantida ou que pedem pagamento adiantado para liberar o crédito. Essas são características de golpes frequentes. Instituições sérias não cobram para liberar empréstimo.
Também tenha cuidado com o uso do crédito para pagar dívidas antigas sem mudar o comportamento financeiro. Se o problema é estrutural, o empréstimo apenas adia o aperto e aumenta o custo.
- Promessa de crédito sem análise
- Cobrança de taxa antes da liberação
- Pressão para assinar rapidamente
- Falta de clareza sobre o CET e as tarifas
Crédito bem usado acelera o negócio; mal usado, o sufoca. Antes de assinar, confirme o CET, a finalidade e se a parcela cabe nos meses difíceis.