Margem de contribuição é quanto cada produto ou serviço deixa para pagar os custos fixos e gerar lucro, depois de descontados os custos que variam com a venda.
Como calcular
Margem de contribuição = preço de venda – custos variáveis da venda.
Os custos variáveis incluem o custo da mercadoria, os impostos sobre a venda, a comissão, a taxa do cartão e o frete pago pela empresa.
Exemplo com dois produtos
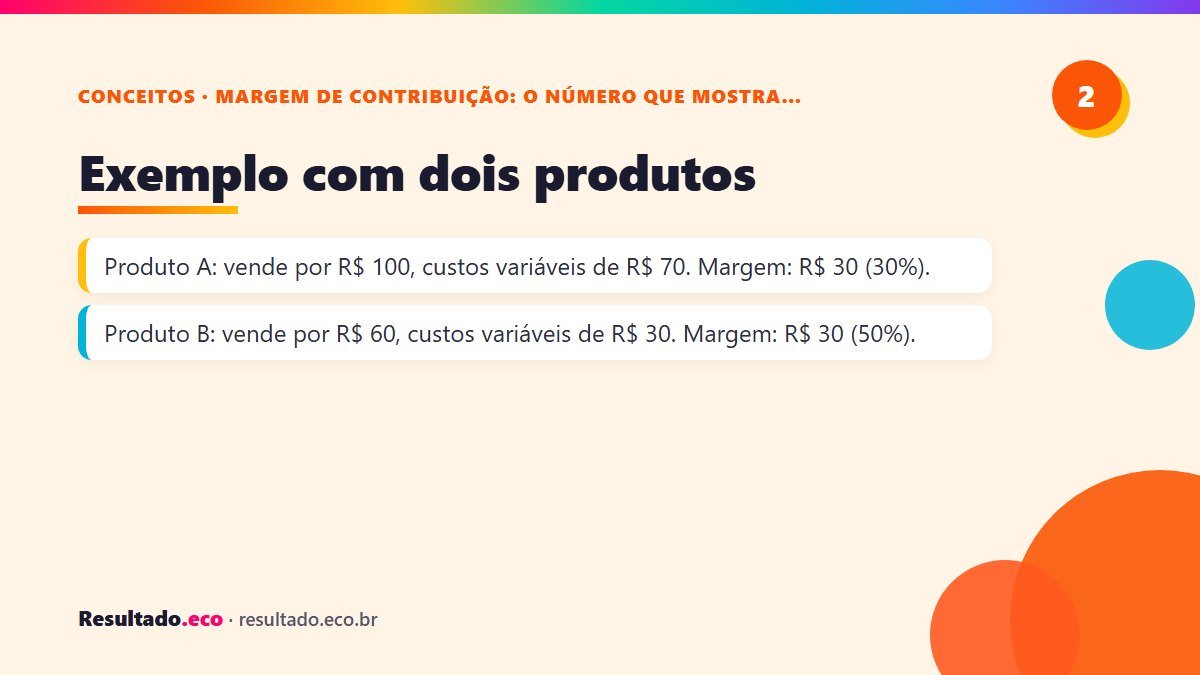
- Produto A: vende por R$ 100, custos variáveis de R$ 70. Margem: R$ 30 (30%).
- Produto B: vende por R$ 60, custos variáveis de R$ 30. Margem: R$ 30 (50%).
O produto A fatura mais, mas os dois deixam o mesmo valor por unidade. Se o B vende o dobro, ele é quem mais sustenta a empresa.
Para que serve

- Decidir quais produtos destacar no marketing e na vitrine.
- Avaliar se um desconto ainda deixa margem positiva.
- Identificar itens que dão prejuízo e precisam de novo preço ou de saída do catálogo.
- Calcular o ponto de equilíbrio da empresa.
Cuidado com o volume
Margem percentual alta com volume baixo pode valer menos que margem pequena com giro alto. O número que importa no fim do mês é a margem de contribuição total: margem por unidade multiplicada pela quantidade vendida.
Monte uma tabela simples com todos os produtos, preço, custo variável e quantidade. Ela costuma mudar a prioridade comercial da empresa.