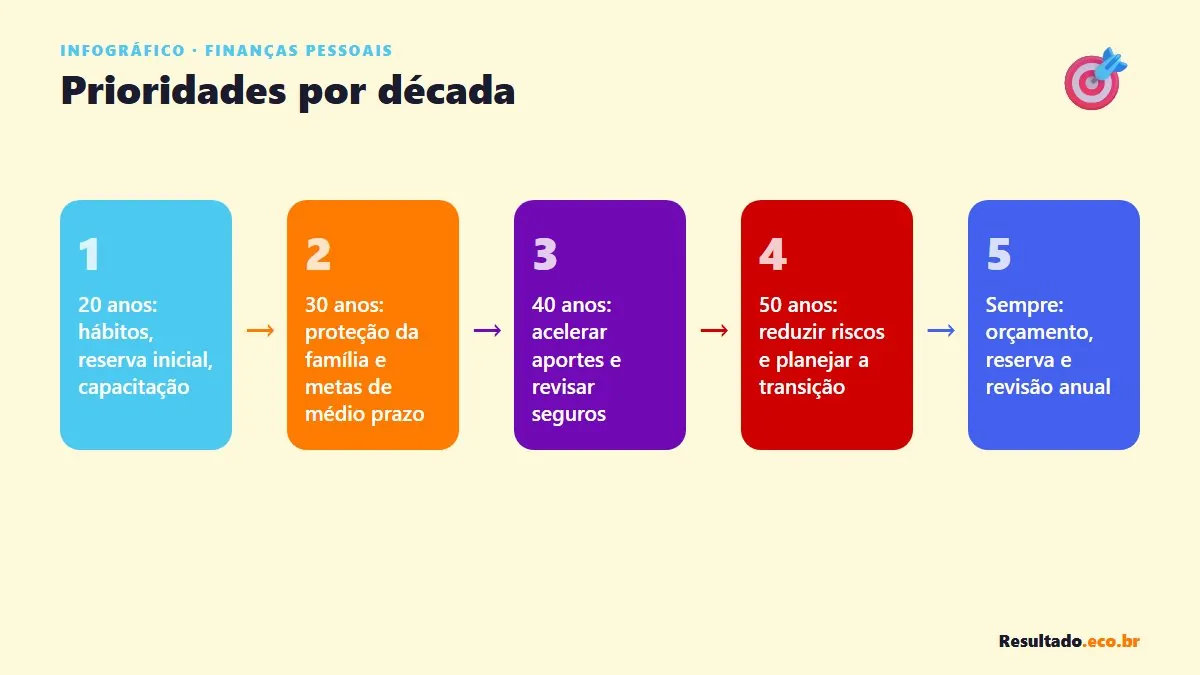
Cada fase da vida traz desafios financeiros próprios. Aos 20, o foco costuma ser criar hábitos; aos 50, proteger o patrimônio. Isso não é regra, e sim uma orientação geral. Vamos olhar o que costuma importar em cada década, lembrando que a sua situação pode ser diferente.
Aos 20 anos: construir hábitos
Nessa fase, a renda costuma ser menor, mas o tempo é o maior aliado. A prioridade é aprender a controlar gastos, evitar dívidas caras e começar uma pequena reserva. O que se constrói aqui, em termos de hábito, vale mais do que o valor guardado.
Também é a hora de investir em si mesmo: cursos, idiomas, networking. Aumentar a capacidade de ganhar tende a ter retorno maior do que qualquer economia. E, se possível, começar uma pequena contribuição para o longo prazo, mesmo simbólica, já cria o hábito.
Um exemplo prático: quem tem 22 anos e ainda mora com os pais pode usar essa folga para guardar uma parte maior da renda. Mesmo valores pequenos, mantidos por anos, formam um hábito que facilitará as decisões maiores da década seguinte. Aproveite a fase de menos obrigações para treinar.
- Controle de gastos e fuga de dívidas caras
- Primeira reserva de emergência
- Investimento em educação e habilidades
Aos 30 anos: equilibrar sonhos e responsabilidades
É comum nessa fase surgirem decisões grandes: casamento, filhos, compra de casa, mudança de carreira. A prioridade é ter reserva de emergência sólida e proteger a família com seguros adequados. Os objetivos precisam de planejamento, e a conversa em casal sobre dinheiro se torna essencial.
Se ainda não começou a poupar para a aposentadoria, este é um ótimo momento. Defina um valor mensal e automatize. Comparar opções com ajuda profissional, olhando para taxas e riscos, evita escolhas apressadas em produtos que parecem simples.
Aos 40 anos: acelerar e proteger
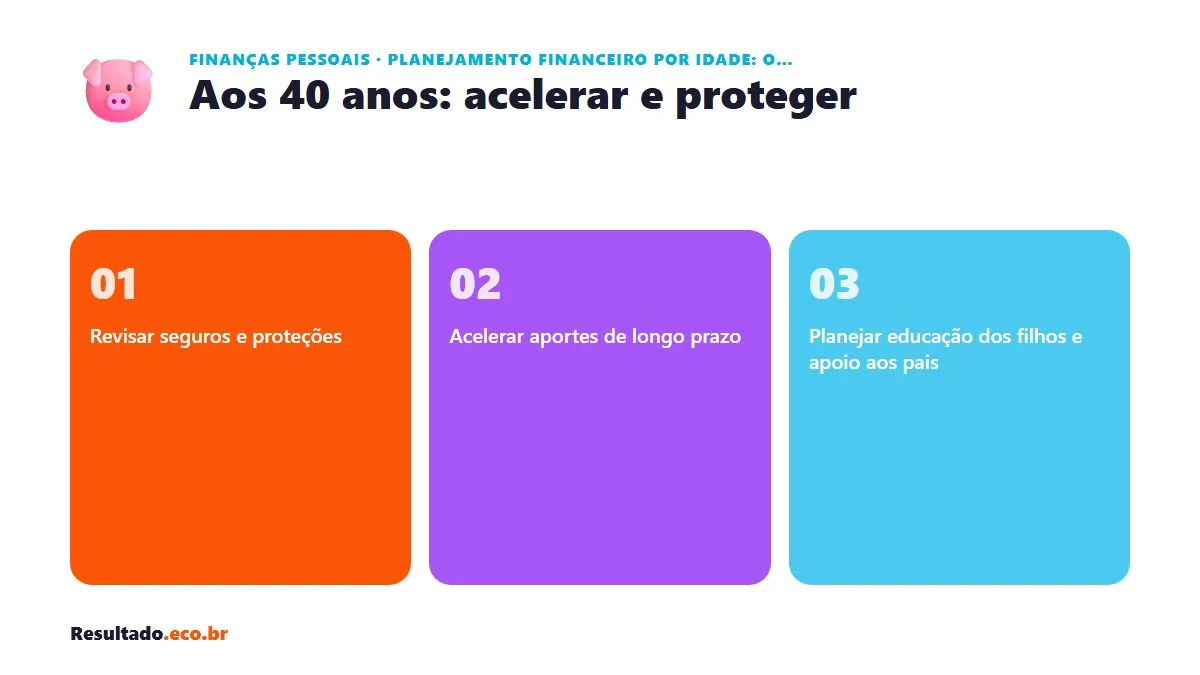
Normalmente, a renda é maior, mas as despesas também. A prioridade é evitar que o padrão de vida absorva o aumento e acelerar o aporte de longo prazo. Revise seus seguros, a educação dos filhos e eventuais cuidados com os pais. Esse é o momento da sanduíche geracional, em que se cuida de todos.
Faça uma conta mais precisa do que você precisa para se aposentar com conforto. Avalie quanto já tem, quanto falta e como ajustar. Em muitos casos, pequenos ajustes de comportamento já fecham boa parte da diferença, sem sacrifícios extremos.
- Revisar seguros e proteções
- Acelerar aportes de longo prazo
- Planejar educação dos filhos e apoio aos pais
Aos 50 anos: preparar a transição
Com a aposentadoria mais próxima, a atenção se volta para o risco. Perdas grandes perto do fim da carreira são difíceis de recuperar, então muitos procuram reduzir a volatilidade do patrimônio, com ajuda profissional. A prioridade é planejar como a renda vai se organizar quando o salário parar.
Também é hora de olhar para quitar dívidas, revisar custos de saúde e pensar em atividades de que você gostaria na nova fase. Muita gente descobre que a aposentadoria é tanto um desafio emocional quanto financeiro. Ter projetos pessoais ajuda.
O que vale em qualquer idade
Três hábitos servem para todas as fases: saber quanto entra e sai, manter uma reserva e revisar o plano ao menos uma vez por ano. Eles parecem simples, mas sustentam todos os demais. Se você falhar em algum, volte ao básico.
Nunca é tarde para começar nem cedo demais para aprender. Se você está atrasado, ajuste o ritmo e peça orientação, em vez de se culpar. O melhor momento para agir é hoje, com a idade que você tem e a informação que conseguir reunir.
Cada fase pede prioridades diferentes, mas o método é o mesmo: conhecer seus números e ajustar o plano. Escolha sua década e transforme a lista de prioridades em três ações concretas.