
Muita gente acompanha apenas o saldo da conta, que diz pouco sobre a saúde financeira. Para saber se você caminha para a independência, é preciso olhar alguns indicadores simples e estáveis. Aqui estão cinco números que cabem numa folha e mostram a direção.
Número 1: taxa de poupança
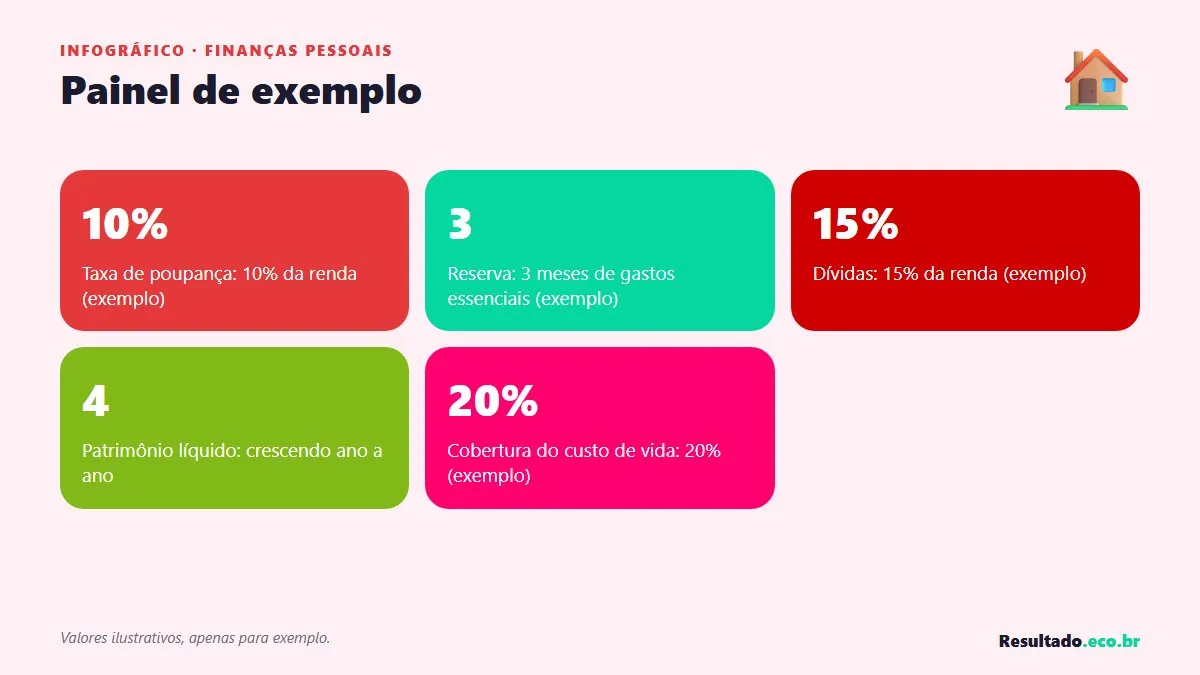
É a parte da renda que você separa para o futuro. Divida o que guarda no mês pelo que ganha. Não há percentual mágico, e o ideal varia conforme a fase da vida e os objetivos. O importante é observar a tendência: está subindo, estável ou caindo?
Exemplo fictício: se Paula ganha R$ 4.000 e separa R$ 400, sua taxa é de 10%. Se no ano seguinte separa R$ 600 com a mesma renda, evoluiu. Mas se a renda sobe e a taxa cai, é sinal de que o padrão de vida está engolindo o aumento.
- Poupança mensal dividida pela renda
- Acompanhar a tendência
- Atenção quando a renda sobe e a taxa cai
Número 2: meses de reserva
Divida o valor da reserva de emergência pelos seus gastos essenciais mensais. O resultado mostra quantos meses você sustentaria sem renda. Quanto mais instável a sua renda, maior a quantidade desejada. Esse número traduz segurança em termos concretos.
Observe como ele evolui ao longo do tempo. Se você aumenta a reserva, mas também aumenta os gastos, o resultado pode ficar parado, e isso é um alerta. Ajuste o plano para manter o colchão compatível com o seu estilo de vida atual.
Para tornar esse indicador mais útil, calcule também a versão otimista e a pessimista: e se você perdesse a renda por completo? E se tivesse apenas metade? Esses cenários mostram a robustez da sua situação e indicam onde fortalecer o plano antes que algo aconteça.
Número 3: peso das dívidas na renda
Some todas as parcelas mensais de dívidas e divida pela renda. Quanto menor, mais espaço você tem para imprevistos e para investir. Se o número é alto, o foco deve ser reduzir dívidas caras antes de qualquer outra meta. Acompanhe mês a mês e comemore as quedas.
Separe dívidas que financiam bens duradouros daquelas que financiaram consumo, pois o peso emocional e o risco são diferentes. A pergunta central é se o nível de dívida permite que você viva sem sufoco e sem comprometer o futuro.
- Parcelas mensais divididas pela renda
- Foco em reduzir dívidas caras primeiro
Número 4: patrimônio líquido
É tudo que você tem menos tudo que deve. Calculado uma ou duas vezes por ano, mostra a evolução do conjunto. Não se assuste se for baixo ou negativo no início: o mais importante é a direção. Um patrimônio que sobe com consistência é sinal de hábitos corretos.
Evite supervalorizar bens que não geram renda nem são facilmente vendáveis. Considere valores conservadores para o que é difícil de precificar. A honestidade nessa conta evita falsas sensações de segurança e ajuda a planejar com realismo.
Número 5: cobertura do custo de vida pelo patrimônio
Esse indicador mostra quanto do seu custo de vida seria coberto por rendas do seu patrimônio e outras fontes passivas. Começa pequeno, mas cresce com o tempo, e acompanha a caminhada rumo à independência. Para calcular, é útil contar com ajuda profissional e premissas conservadoras.
Não se frustre com o resultado inicial. O que importa é perceber que cada aporte e cada corte de gasto aumentam o número. Transformar um objetivo distante em um percentual que sobe motiva e dá sensação de progresso real, mesmo nos períodos de lentidão.
Números não substituem objetivos, mas mostram se você anda na direção certa. Anote os cinco indicadores hoje e reveja-os a cada seis meses.