Existe um número que todo empreendedor deveria conhecer antes de abrir as portas: quanto precisa vender para cobrir todos os custos. Ele se chama ponto de equilíbrio. Para tirar o mistério, vamos usar uma padaria fictícia, com valores inventados só para ilustrar o raciocínio.
Custos fixos e custos variáveis
Custos fixos são aqueles que existem mesmo quando você não vende nada: aluguel, salários combinados, internet, parte da energia. Custos variáveis crescem com as vendas: farinha, embalagens, taxa da maquininha, comissões. Separar os dois é o primeiro passo da conta.
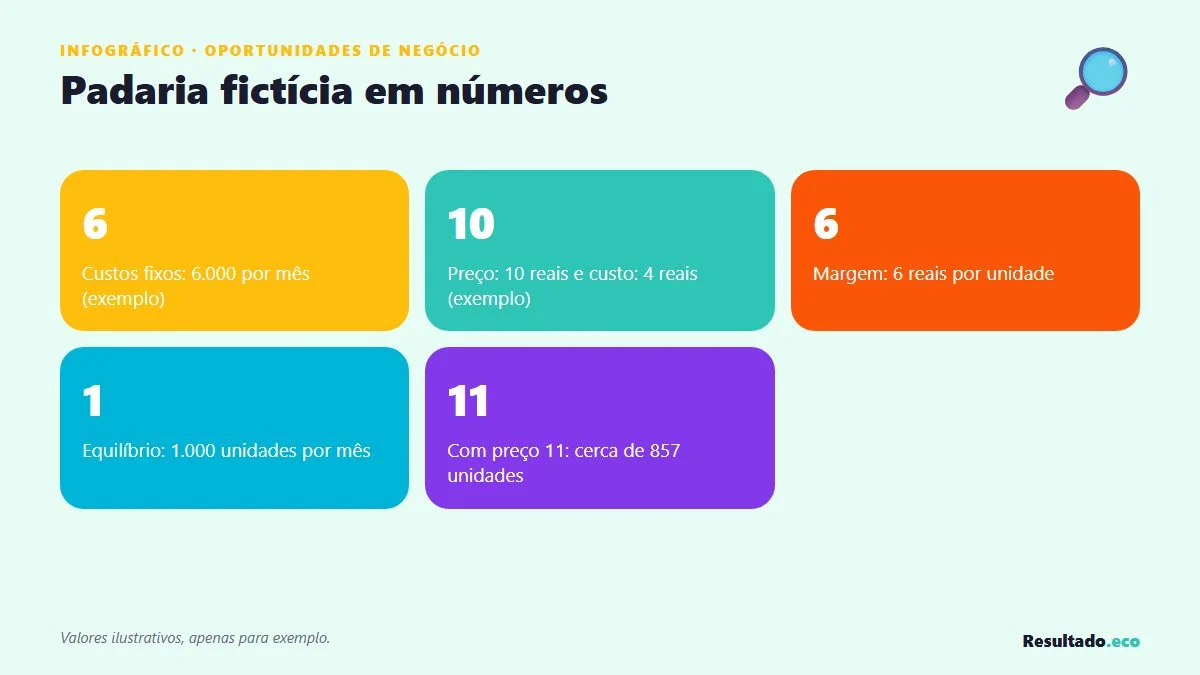
Imagine a padaria da Dona Celina, totalmente fictícia. Ela tem 6 mil reais de custos fixos por mês. Cada pão-de-forma vendido custa 4 reais para produzir e é vendido por 10 reais. Esses números são apenas exemplo.
Um detalhe que costuma confundir iniciantes: alguns custos são semifixos. A conta de energia, por exemplo, tem um valor mínimo mesmo sem produção, mas sobe quando o forno trabalha mais. Na dúvida, classifique o custo como fixo na parte que não muda e como variável na parte que cresce com o volume.
A margem de contribuição de cada venda
A margem de contribuição é o que sobra de cada venda depois de pagar o custo variável. No exemplo, 10 menos 4 são 6 reais por pão. Esse valor 'contribui' para pagar os custos fixos e, depois que eles forem cobertos, vira lucro.
Esse conceito explica por que vender mais nem sempre resolve. Se o custo variável comer quase todo o preço, a margem fica pequena e você precisa de um volume enorme para cobrir o aluguel.
Chegando ao ponto de equilíbrio
A conta é direta: custos fixos divididos pela margem de contribuição. Com 6.000 divididos por 6, a padaria fictícia precisa vender 1.000 pães-de-forma por mês só para empatar. Em um mês de trinta dias, isso dá cerca de 33 por dia.
Agora a pergunta da realidade: Dona Celina consegue vender 33 por dia no bairro dela? Se a resposta for 'talvez 15', o negócio como está desenhado não fecha. Ela precisaria reduzir custos, subir o preço, ampliar o cardápio ou escolher um local mais barato.
- Custos fixos: 6.000 por mês (exemplo)
- Margem por unidade: 6 reais (exemplo)
- Ponto de equilíbrio: 1.000 unidades por mês
- Meta diária aproximada: 33 unidades
O que mexe no ponto de equilíbrio
Três alavancas movem esse número. Reduzir custos fixos, por exemplo negociando o aluguel ou começando em espaço menor. Aumentar o preço, se o cliente aceitar. Reduzir o custo variável, comprando melhor ou desperdiçando menos. Pequenas mudanças em cada uma somam bastante.
Se o preço subir de 10 para 11 reais no exemplo, a margem vira 7 e o equilíbrio cai para cerca de 857 unidades. Um reais a mais mudou o jogo em mais de uma centena de pães.
Armadilhas comuns na hora de calcular
A primeira é esquecer o seu próprio pró-labore: se você trabalhará no negócio, seu tempo também tem custo. A segunda é usar o preço de vitrine sem descontar promoções e perdas. A terceira é supor que todo mês será igual, ignorando a sazonalidade.
Por isso, faça o cálculo em três cenários e verifique se o plano aguenta o pior deles. O ponto de equilíbrio é uma bússola, não uma promessa.
Vale ainda lembrar que o ponto de equilíbrio contábil mostra apenas o empate. Para ter uma renda que valha o esforço, calcule também quanto precisa vender para pagar um retorno mínimo a você, somando essa retirada desejada aos custos fixos antes de dividir pela margem.
- Inclua uma remuneração para você
- Considere perdas, descontos e devoluções
- Teste cenários de venda baixa, média e alta

O ponto de equilíbrio transforma uma intuição vaga em uma meta concreta. Antes de entrar em qualquer oportunidade, calcule quantas vendas você precisa e pergunte, com franqueza, se esse volume é realista na sua região e no seu prazo. Se não for, ajuste o modelo antes de gastar.